
数据截至 2026 年 10 月 15 日检索。全国 CPI 最新为 2026 年 8 月(总务省统计局,2026-09-18 公布),进口物价与汇率最新为 2026 年 9 月,实际工资最新为 2026 年 8 月速报。文中“作者计算”指笔者基于公开原始数据所做的计算。
一、先看结论
- 整体物价25年涨了约18%:2001 年 8 月到 2026 年 8 月,日本综合 CPI 从 96.7 升到 114.3(2020 年=100),累计 +18.2%,年均 0.67%。2001 年的 1 万日元,现在只能买到约 8,460 日元的东西,购买力下降 15.4%。
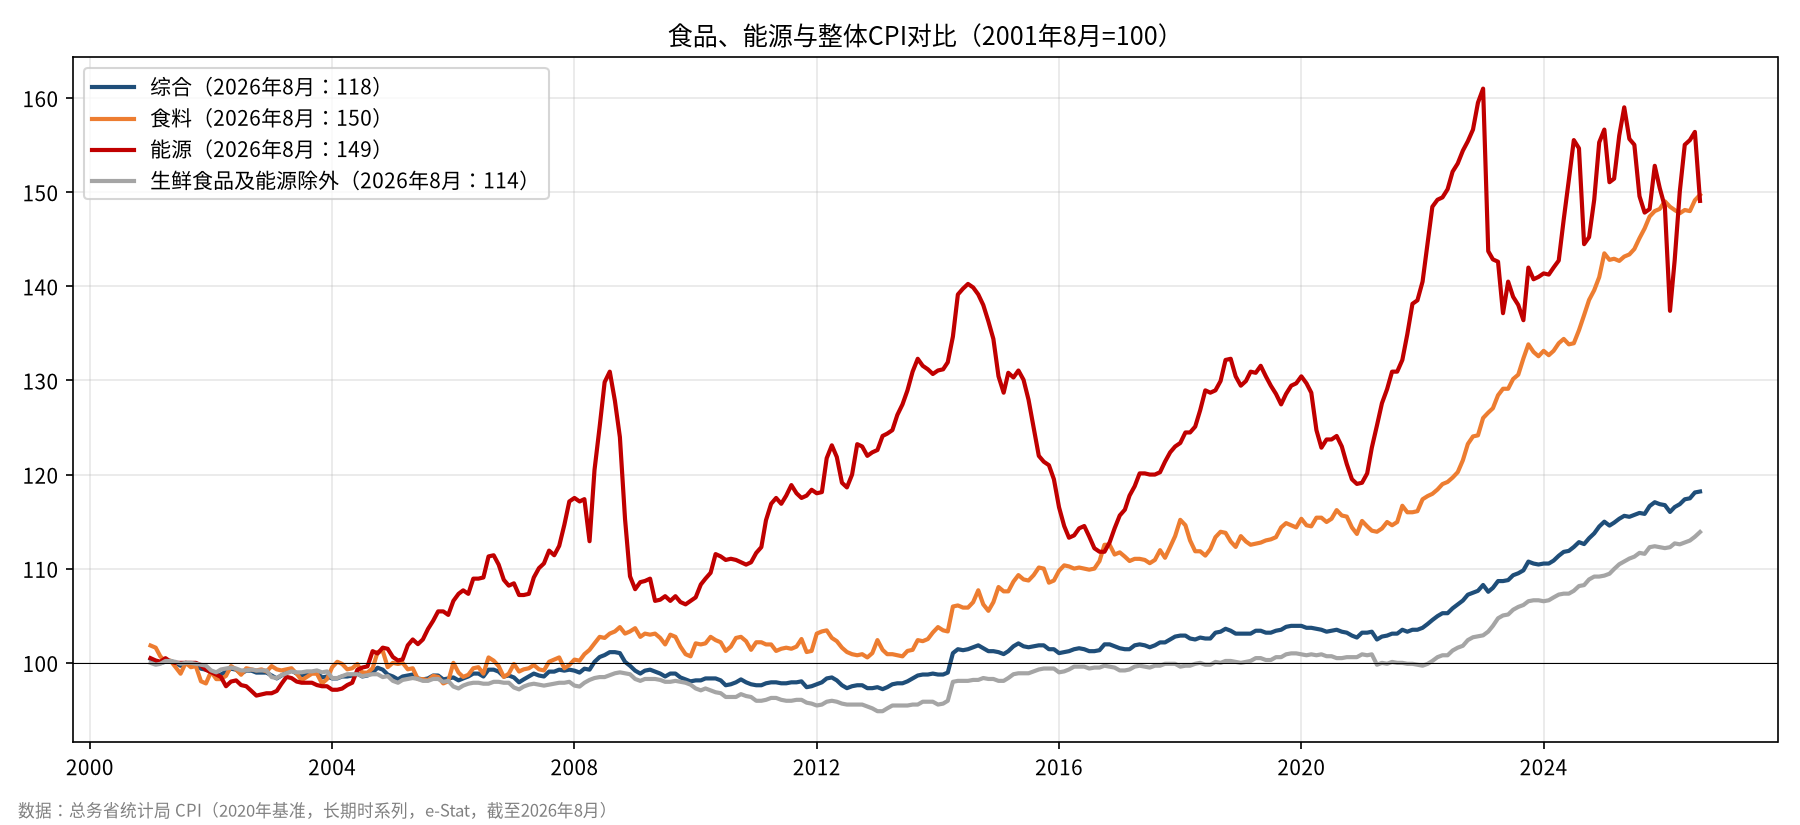
- 吃饭和能源涨得更快:同期“食料”指数 +49.7%(年均 1.63%,购买力 −33.2%),“能源” +49.1%(年均 1.61%,购买力 −32.9%)。
- 涨价主要集中在最近5年:2001→2020 年(年平均),综合 CPI 19 年只涨了 3.5%;2021 年 8 月→2026 年 8 月,5 年就涨了 14.6%(年均 2.77%),食料涨了 30.2%(年均 5.42%)。
- 日元贬值是2021年后进口涨价的主要推手:2021→2026 年(1–9 月平均),日元计价进口物价约 +53%,其中约三分之二(对数口径)来自汇率,三分之一来自外币价格本身。
- 工资没有跑赢物价:实际工资指数(厚生劳动省)2025 年为 98.0,比 2001 年的 113.2 低约 13%。2026 年起实际工资转正(1–8 月连续为正),但还远没有收复失地。
二、怎么计算“购买力下降”
设累计涨幅为 R(期末物价指数/期初物价指数),持续 n 年:
- 年均通胀率 r = R^(1/n) − 1
- 购买力下降 = 1 − 1/(1+r)^n = 1 − 1/R
| 指标(总务省 CPI,2020年=100) | 2001年8月 | 2026年8月 | 25年累计 | 年均 | 购买力下降 |
|---|---|---|---|---|---|
| 综合 | 96.7 | 114.3 | +18.2% | 0.67% | −15.4% |
| 核心CPI(生鲜食品除外) | 97.5 | 113.6 | +16.5% | 0.61% | −14.2% |
| 持家归属房租除外的综合 | 95.6 | 116.8 | +22.2% | 0.80% | −18.2% |
| 食料 | 86.9 | 130.1 | +49.7% | 1.63% | −33.2% |
| 能源 | 80.5 | 120.0 | +49.1% | 1.61% | −32.9% |
| 生鲜食品及能源除外(核心核心) | 99.3 | 113.1 | +13.9% | 0.52% | −12.2% |
来源:总务省统计局《2020年基准消费者物价指数 长期时系列数据》(e-Stat,统计表 statInfId=000032103842,2026-09-18 更新);作者计算。若用年平均口径(2001→2025 年,24 年),综合 CPI +15.8%、年均 0.61%、购买力 −13.7%;食料 +45.0%、年均 1.56%、购买力 −31.1%。
需要说明两点:第一,这些数字包含了 2014 年(5%→8%)和 2019 年(8%→10%,食品维持 8% 减轻税率)两次消费税上调的影响,不完全是“输入性”通胀;第二,“持家归属房租”是虚拟房租,几十年几乎不涨,会拉低综合 CPI。普通家庭实际付钱的物价,更接近“持家归属房租除外”这一口径(25 年 +22.2%)。
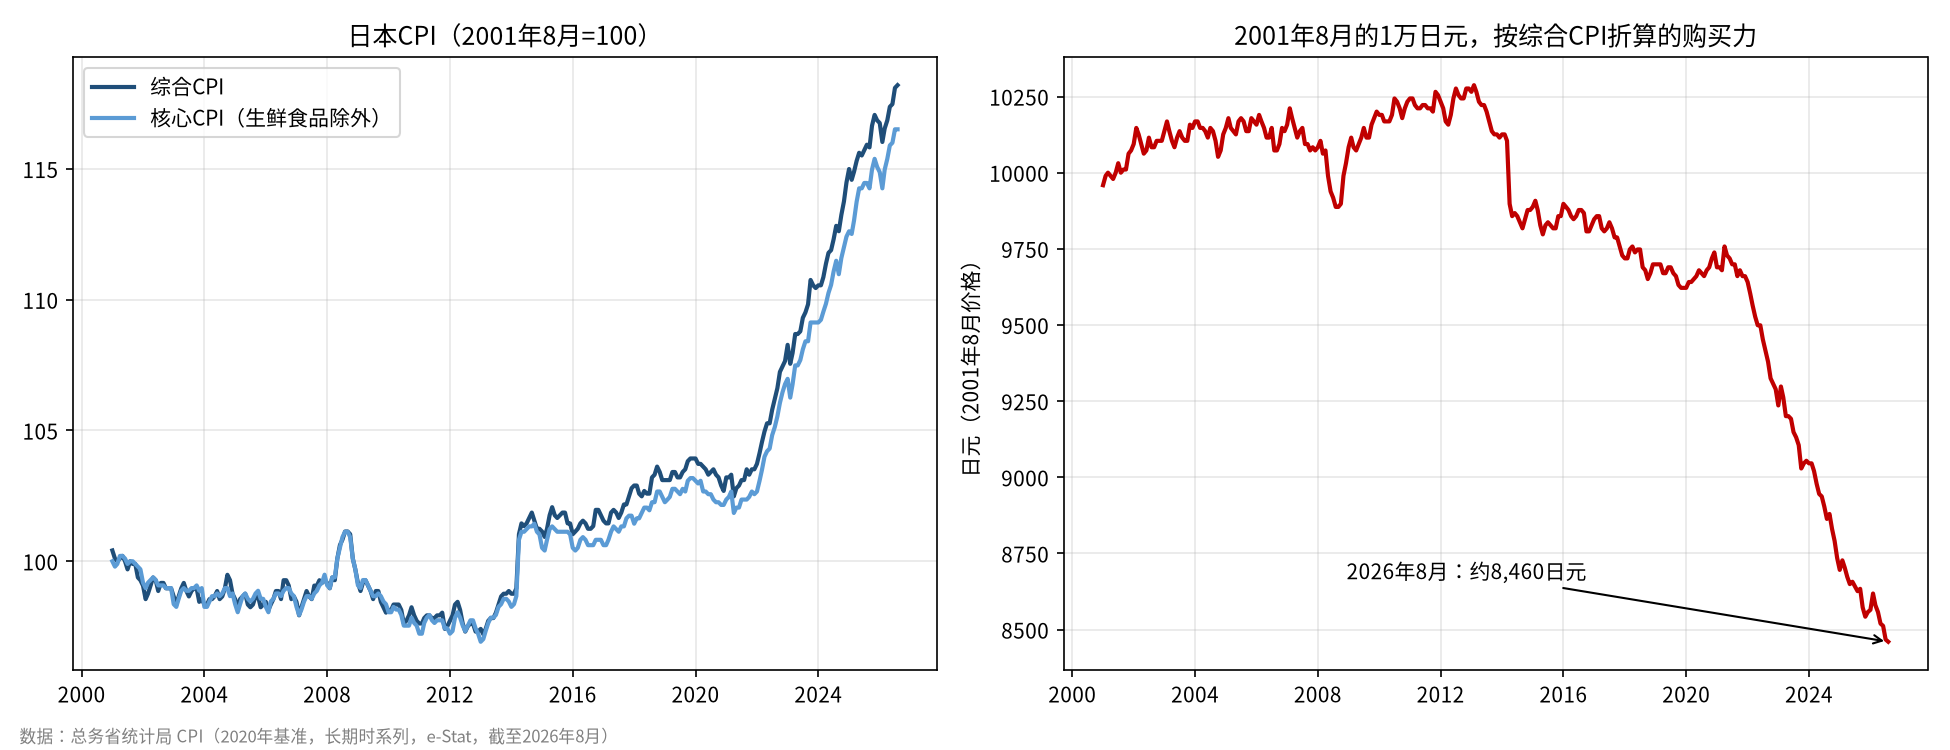
从图 1 能看出日本物价走过三个阶段:2001–2012 年通缩,物价基本不涨甚至下跌;2013–2020 年在“安倍经济学”和消费税上调的推动下温和上涨;2021 年以后曲线变陡——购买力在 5 年里下降的幅度,比此前 20 年加起来还要多。
三、什么是输入性通胀?
输入性通胀是指一国物价上涨的主要原因来自国外:进口的原材料、能源、粮食变贵了,企业把成本一层层转嫁给消费者。日本能源自给率低,原油、LNG(液化天然气)、小麦、大豆、饲料大多依赖进口,所以它对这种冲击特别敏感。
进口价格以日元计算时,可以拆成两部分:
日元计价进口价格 ≈ 外币(契约货币)计价价格 × 汇率因素
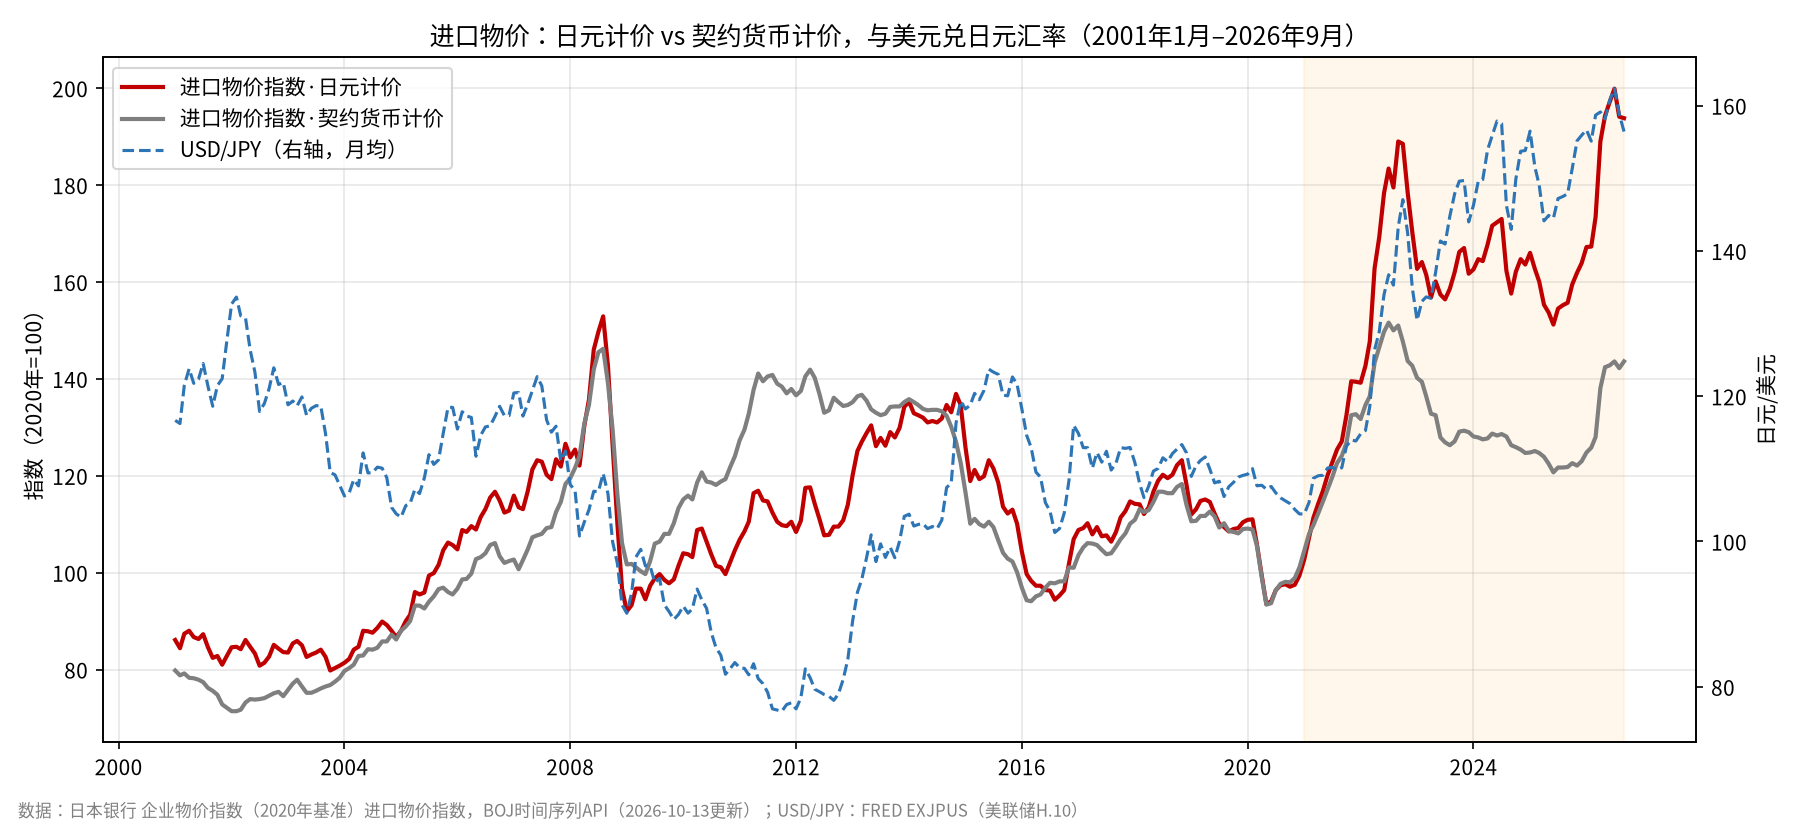
日本银行同时公布“日元计价”和“契约货币计价”两套进口物价指数,两者之比就是汇率对进口价格的影响。笔者用对数拆分:汇率因素 = ln(日元计价/契约货币计价) 的变化,外币价格因素 = ln(契约货币计价) 的变化。
2021 年之后发生了什么
| 年平均 | 进口物价·日元计价 | 进口物价·契约货币计价 | USD/JPY | 布伦特原油(美元/桶) | 布伦特原油(日元/桶,作者换算) |
|---|---|---|---|---|---|
| 2001 | 85.0 | 76.8 | 121.52 | 24.7 | 约 3,000 |
| 2020 | 100.0 | 100.0 | 106.76 | 43.3 | 约 4,630 |
| 2022 | 169.1 | 144.1 | 131.46 | 99.0 | 约 13,000 |
| 2024 | 165.5 | 127.3 | 151.46 | 79.9 | 约 12,110 |
| 2025 | 158.3 | 122.9 | 149.63 | 68.3 | 约 10,230 |
| 2026(1–9月;原油为1–7月) | 186.2 | 136.8 | 158.45 | 86.9 | 约 13,800 |
来源:日本银行企业物价指数(2020年基准)进口物价指数,系列代码 PRCG20_2600000000(日元计价)/PRCG20_2500000000(契约货币计价),BOJ 时间序列统计 API,2026-10-13 更新;USD/JPY:FRED EXJPUS(美联储 H.10 月均值,最新 2026 年 9 月 156.42);布伦特:FRED POILBREUSDM(IMF,最新 2026 年 7 月)。年均值为作者由月度数据计算。
可以分成两波来看:
- 第一波(2021–2022年):以大宗商品为主。 新冠后需求复苏、俄乌冲突爆发,原油、LNG、粮食价格飙升。2020→2022 年,日元计价进口物价 +69%,其中契约货币价格 +44%,汇率因素约 +17%;按对数口径,约 70% 来自外币价格,30% 来自日元贬值。亚洲 LNG 价格(IMF,FRED PNGASJPUSDM)2022 年平均达到 33.3 美元/百万英热,约为 2020 年(4.4)的 7.5 倍。
- 第二波(2023–2026年):以日元贬值为主。 国际大宗商品价格从高位回落,契约货币计价的进口物价在 2025 年降到 122.9,但日元继续走弱(2024 年平均 151.5,2026 年 1–9 月平均 158.5),日元计价进口物价始终降不下来。到 2026 年,外币油价再度上行,叠加日元弱势,2026 年 9 月日元计价进口物价达到 193.8,接近 2020 年的两倍。
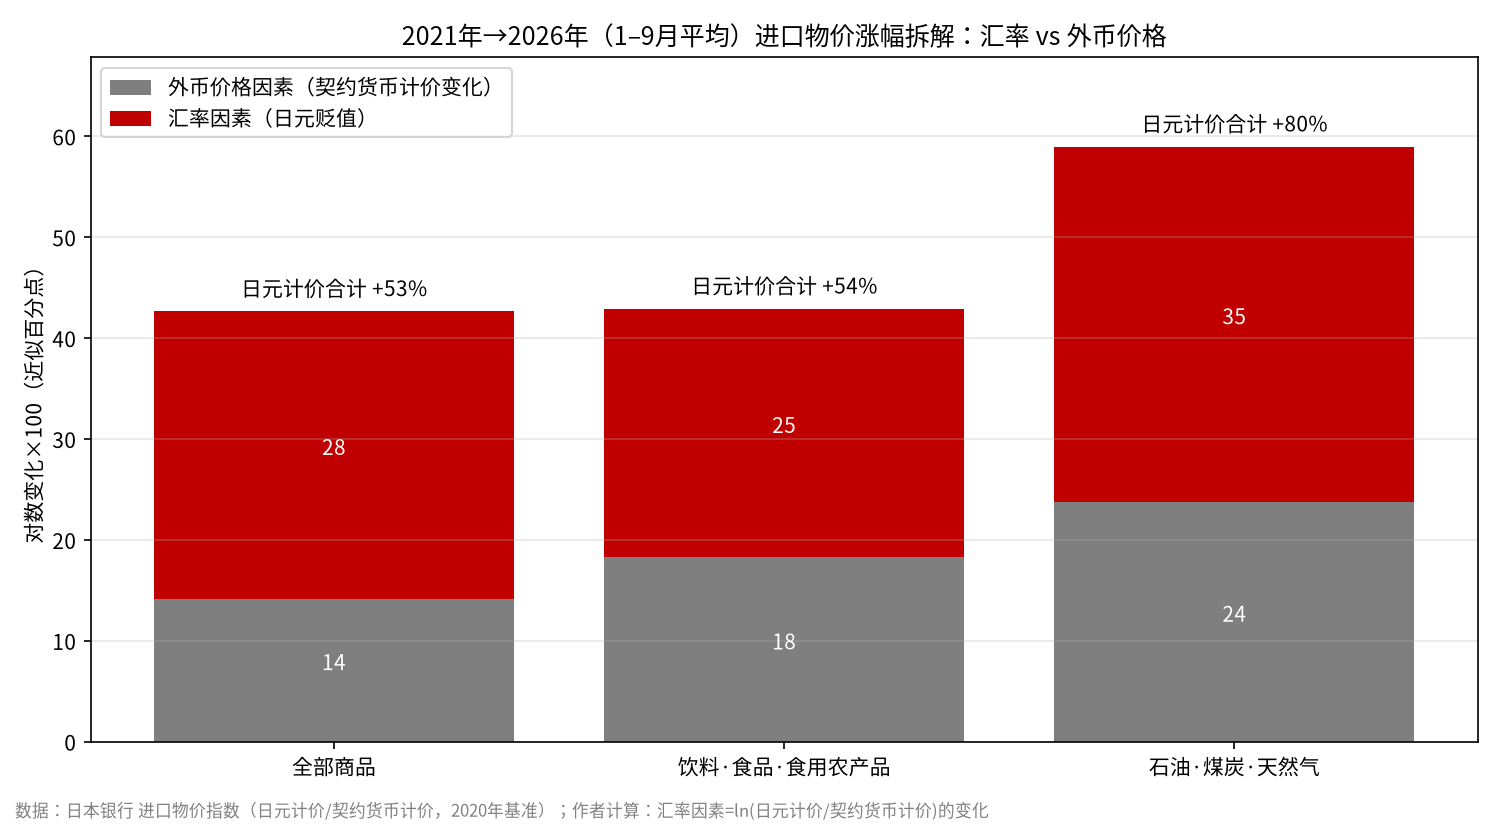
把 2021 年和 2026 年(1–9 月平均)放在一起比较:全部进口商品日元计价约 +53%,汇率贡献约 28 个对数百分点,外币价格约 14 个;食品类 +54%(汇率 25、外币 18);石油·煤炭·天然气 +80%(汇率 35、外币 24)。换句话说,2021 年以后,日元贬值对进口价格的推升,大于国际价格本身。
传导到居民生活大致是这样一条链:进口物价 → 企业物价 → 食品、电费、燃气费 → CPI。传导有时滞,一般是几个月到一年。CPI 的同比涨幅在 2023 年 1 月见顶(综合 4.4%、核心 4.2%,按指数计算),食料同比在 2023 年 9 月达到 8.9%。能源 CPI 因政府在 2023–2024 年间断续发放电费、燃气、汽油补贴,波动很大,比进口能源价格平稳得多——补贴把一部分涨价转给了财政。到 2026 年 8 月,综合 CPI 同比 2.0%、核心 1.8%、食料 3.2%、能源 −0.3%。
注:日本 2024–2025 年的食品涨价中,米价暴涨(国产米供需紧张)是重要因素,这部分属于国内因素,并非输入性。CPI“米类”指数 2026 年 8 月为 174.4,2020 年 9 月为 99.6。
四、工资跟上了吗?
| 年 | 名义工资指数 | 实际工资指数(持家归属房租除外CPI实质化) | 同比 |
|---|---|---|---|
| 2001 | 108.1 | 113.2 | −0.6% |
| 2012 | 98.8 | 105.9 | −0.8% |
| 2020 | 100.0 | 100.0 | −1.2% |
| 2022 | 102.3 | 99.6 | −1.0% |
| 2023 | 103.5 | 97.1 | −2.5% |
| 2024 | 109.2 | 99.3 | −0.3%* |
| 2025 | 111.7 | 98.0 | −1.3% |
来源:厚生劳动省《每月勤劳统计调查 年平均结果的推移(2025年分结果确报)》,现金给与总额,调查产业计,事业所规模 5 人以上,2020年=100。*2024 年同比剔除了基准更新影响,所以和指数直接计算的结果不一致;2004–2011 年为“时系列比较用推计值”。
25 年间,名义工资只涨了约 3%(108.1→111.7),而“持家归属房租除外”的物价涨了约 19%(年平均口径),所以实际工资大约缩水 13%(113.2→98.0)。2022–2025 年实际工资连续 4 年下降,这正是输入性通胀最直接的“痛感”。
转机出现在 2026 年:春季劳资谈判带来较大幅度的加薪,加上物价涨幅放缓,2026 年 8 月速报的名义工资 +3.8%(现金给与总额 311,364 日元),实际工资 +1.5%,1–8 月连续 8 个月为正(厚生劳动省,2026-10-07 公布)。但要收复 2001 年的水平,还需要很多年的正增长。
五、案例:同一家店的两张收据
以下收据数据来自用户提供的两张同店收据。
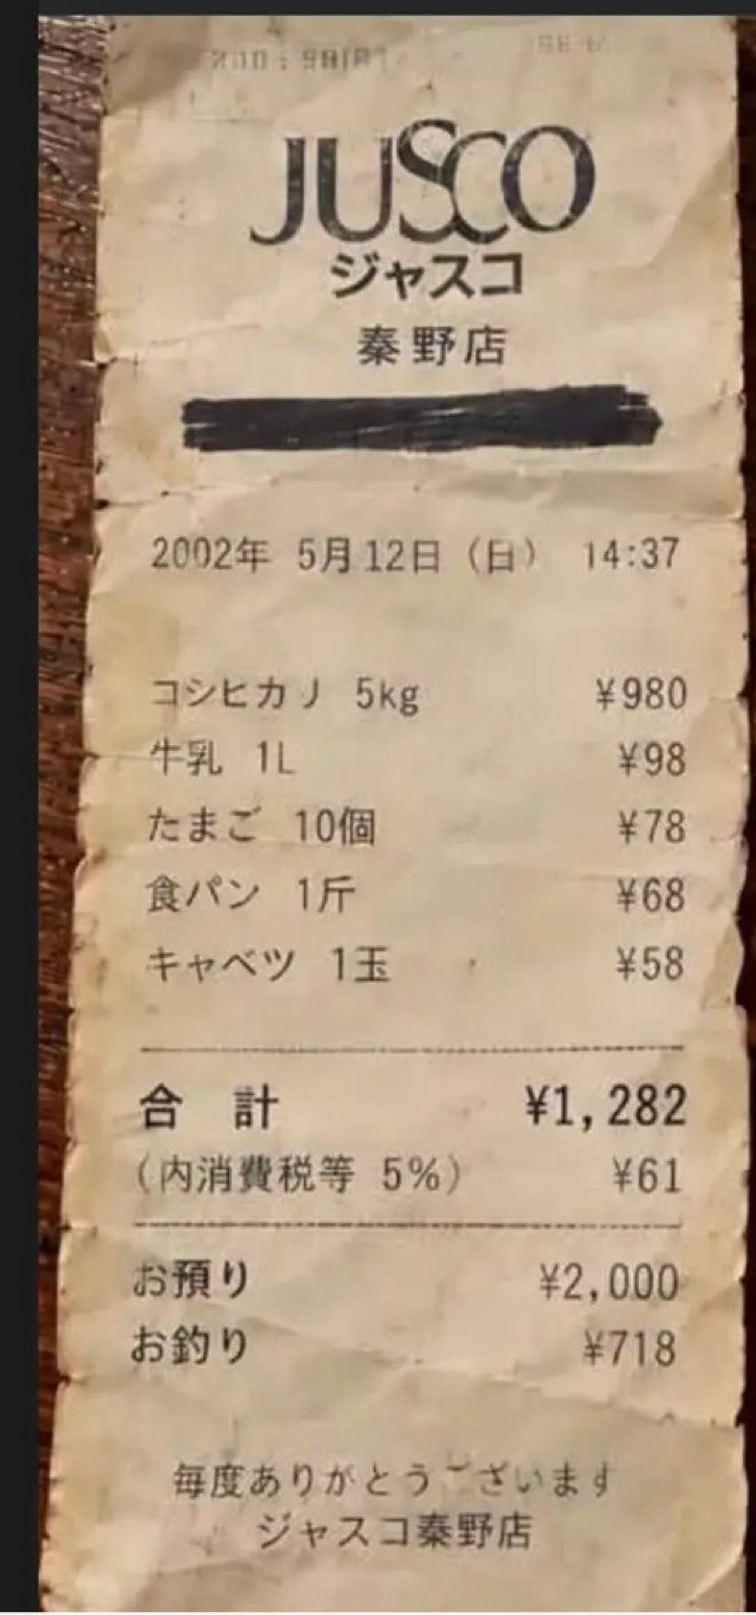
图片来源:网络流传的 Facebook 帖子截图。ジャスコ(JUSCO)就是后来的イオン(AEON)。2002年5月12日 ジャスコ秦野店,合计 ¥1,282(内含消费税等 5%,¥61)。
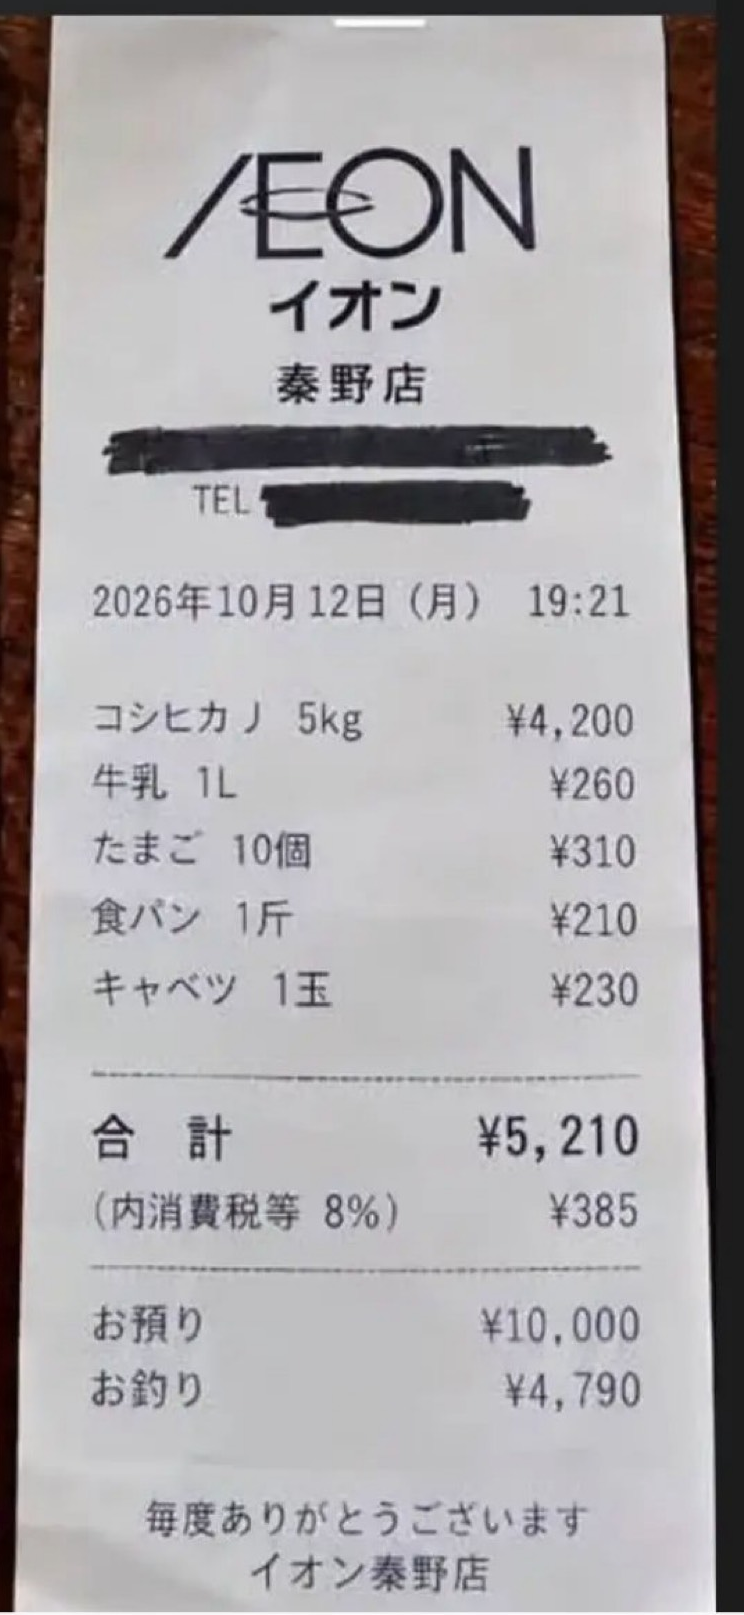
图片来源:网络流传的 Facebook 帖子截图。2026年10月12日 イオン秦野店,合计 ¥5,210(内含消费税等 8% 减轻税率,¥385)。
| 商品 | 2002/5/12 | 2026/10/12 | 倍数 | 年化 | CPI对应分项倍数(2002/5→2026/8) |
|---|---|---|---|---|---|
| コシヒカリ 5kg | ¥980 | ¥4,200 | ×4.29 | 6.1% | 米类 ×1.67 |
| 牛乳 1L | ¥98 | ¥260 | ×2.65 | 4.1% | 牛乳 ×1.35 |
| たまご 10個 | ¥78 | ¥310 | ×3.97 | 5.8% | 鸡蛋 ×1.92 |
| 食パン 1斤 | ¥68 | ¥210 | ×3.09 | 4.7% | 食パン ×1.46 |
| キャベツ 1玉 | ¥58 | ¥230 | ×3.97 | 5.8% | 卷心菜 ×1.57 |
| 合计(含税) | ¥1,282 | ¥5,210 | ×4.06 | 5.9% | 食料 ×1.50;综合 ×1.19 |
| 合计(去税) | ¥1,221 | ¥4,824 | ×3.95 | 5.8% | — |
两张收据相隔约 24.4 年。年化 = 倍数^(1/24.4) − 1。CPI 分项:总务省“品目别价格指数”(statInfId=000032103844);作者计算。
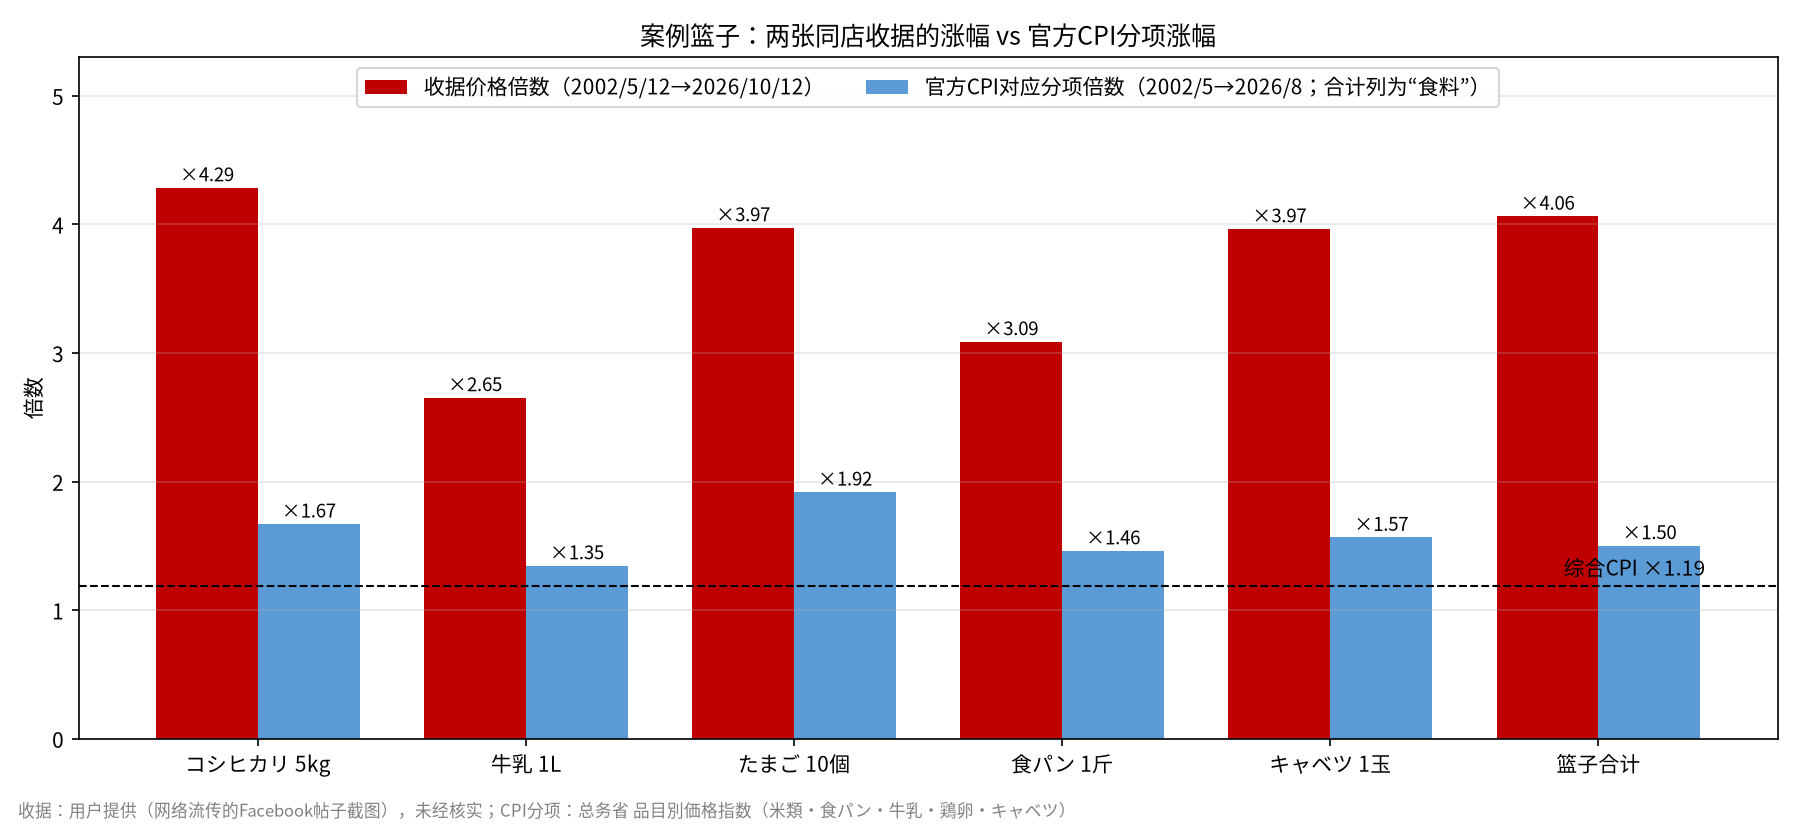
这个篮子 24.4 年涨了约 4.06 倍,年化约 5.9%,去掉消费税(5%→8%)后仍有约 3.95 倍、年化约 5.8%。同一时期,官方综合 CPI 只涨了 1.19 倍(年化约 0.7%),食料涨了 1.50 倍。差距为什么这么大?
- 大米权重过大。 コシヒカリ一项就占 2002 年合计的 76%、2026 年的 81%,而大米在 CPI 中的权重只有 0.62%(万分比 62)。2024–2026 年恰逢米价暴涨,篮子的结果几乎就是“米价的故事”。去掉大米,其余四样合计 ¥302→¥1,010,×3.34,年化约 5.1%。
- 篮子太小、不代表整体。 CPI 包含 580 多个品目,房租、通信费、家电、服务等很多项目涨得很少,甚至在下降;鸡蛋、卷心菜这类生鲜商品价格本身也会因季节和禽流感而大起大落。
- 2002 年的价格显得偏低。 对照总务省小売物価统计调查,2026 年 8 月东京都区部的平均价格为:コシヒカリ 5kg ¥4,326、牛乳 1L ¥264、鸡蛋 10 个 ¥321,和 2026 年的收据很接近。但如果用 CPI 分项指数倒推,2002 年的“正常价格”大约是:大米 2,600 日元、鸡蛋 170 日元、牛乳 200 日元(这只是粗略推算,不是官方公布的 2002 年价格)。收据上 2002 年 ¥980 的 5kg 大米、¥78 的 10 个鸡蛋,更像是特价。
此外,这两张收据是网络流传的图片,版式几乎一样,两张都把“コシヒカリ”印成“コシヒカノ”,真伪和是否特价都无法核实。所以,这个例子适合说明“生活必需品的体感涨幅可能远高于 CPI”,但不能用来替代官方统计。
六、结论与启示
- 日本的购买力损失是“慢—快”两段式。 2001–2020 年物价几乎不涨,购买力下降主要来自消费税和 2014 年前后的日元贬值;2021 年之后,大宗商品冲击加上日元大幅贬值,让物价在 5 年里上涨约 15%,食品上涨约 30%。
- 输入性通胀的核心变量已经从“油价”变成了“汇率”。 2023 年以后,外币计价的进口价格基本回落,但日元仍处在 150–160 区间,进口成本降不下来。
- 必需品通胀高于平均通胀,低收入家庭受的冲击更大。 食品和能源 25 年都涨了近 50%,大约是综合 CPI 的 2.7 倍。恩格尔系数高的家庭,实际感受到的通胀要明显高于官方数字。
- 工资是关键。 实际工资 25 年下降约 13%,2026 年才开始回升。只有持续的实际加薪,才能真正修复购买力。
对普通人的启示(并非投资建议):
- 看物价时,不要只看“综合 CPI”这一个数字,也要看食品、能源,以及自己家的实际支出结构;
- 长期持有的现金,购买力会被通胀慢慢侵蚀,做家庭财务规划时,应该把通胀率作为一个基本假设;
- 汇率不只是外贸企业的事,它会通过超市的货架、电费账单影响每一个家庭;
- 网络上流传的“对比收据”可以作为参考,但它往往被特价和个别商品放大,最好和官方统计对照着看。
数据来源(检索日期:2026-10-15)
- 总务省统计局《2020年基准消费者物价指数 长期时系列数据》全国·月次:中分类等指数(e-Stat statInfId=000032103842)、品目别价格指数(000032103844),最新 2026 年 8 月,2026-09-18 更新。
- 总务省统计局《小売物価统计调查(动向编)》第 2 表 主要品目东京都区部小売价格(e-Stat statInfId=000040495102,2026-08 数据)。
- 日本银行 企业物价指数(2020年基准)进口物价指数:PRCG20_2600000000、PRCG20_2500000000、PRCG20_2600120001/2500120001(食品)、PRCG20_2600520001/2500520001(石油·煤炭·天然气),BOJ 时间序列统计 API,2026-10-13 更新,最新 2026 年 9 月。
- FRED:EXJPUS(日元/美元,月均,最新 2026 年 9 月)、POILBREUSDM(布伦特原油)、PNGASJPUSDM(亚洲 LNG 价格),后两者最新 2026 年 7 月。
- 厚生劳动省《每月勤劳统计调查 年平均结果的推移(2025年分结果确报)》;《2026年8月分结果速报》(2026-10-07)。
- 案例收据:用户提供(网络流传的 Facebook 帖子截图),未经独立核实。
- 未能取得/未使用:2026 年 9 月全国 CPI(预计 10 月下旬公布);FRED 的 JPNCPIALLMINMEI 只更新到 2021 年 6 月,所以本文改用总务省原始数据;日本财务省贸易统计中的原油、LNG 进口单价(日元/千升、日元/吨)没有下载核对,文中的原油、LNG 价格用 IMF 国际价格代替。
Comments NOTHING